 الورقي
هل شراء سيارة عن طريق البنك حلال أم حرام؟.. عطية لاشين يوضح الحكم الشرعي

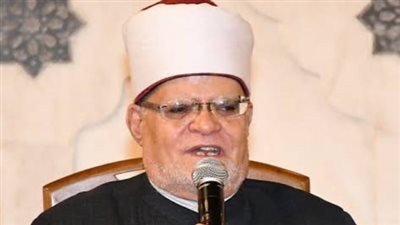
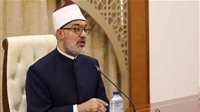
أوضح الدكتور عطية لاشين، عضو لجنة الفتوى بالأزهر، حكم شراء سيارة عن طريق البنك، مؤكدًا أن الحكم الشرعي يتوقف على طبيعة المعاملة المالية ودور البنك في عملية الشراء، وما إذا كانت بيعًا حقيقيًا بالتقسيط أم قرضًا بفائدة.
وجاء ذلك ردًا على سؤال تلقاه عبر صفحته الرسمية على موقع التواصل الاجتماعي «فيسبوك»، من شخص تساءل عن حكم شراء سيارة من خلال البنك، نظرًا لحاجته إليها وعدم توافر السيولة المالية اللازمة لشرائها نقدًا.
عطية لاشين يستشهد بآية قرآنية عن البيع والربا
واستهل لاشين إجابته بالتأكيد على أن الله سبحانه وتعالى أحل البيع وحرم الربا، مستشهدًا بقوله تعالى: ﴿وَأَحَلَّ اللَّهُ الْبَيْعَ وَحَرَّمَ الرِّبَا﴾، كما أشار إلى أهمية الالتزام بأركان البيع وشروط صحته، ومنها وجود البائع والمشتري، وتحديد السلعة والثمن، وتحقق الإيجاب والقبول بين طرفي العقد.
وأوضح أن من شروط صحة البيع أن يكون المبيع معلومًا ومملوكًا للبائع، وأن يكون قادرًا على تسليمه، إلى جانب توافر بقية الشروط التي تضمن صحة المعاملة وفقًا لأحكام الشريعة الإسلامية.
وأضاف أن البيع مع تأجيل الثمن وتسليم السلعة في مجلس العقد يُعرف بالبيع بالتقسيط، وهو جائز شرعًا متى استوفى شروطه المعتبرة، وفقًا لما أوضحه في فتواه.
متى يكون شراء السيارة من البنك جائزًا شرعًا؟
وبيّن عضو لجنة الفتوى بالأزهر أن شراء السيارة عن طريق البنك له صورتان تختلفان في الحكم الشرعي حسب حقيقة المعاملة.
وتتمثل الصورة الأولى في أن يشتري البنك السيارة لنفسه، وتصبح مملوكة له، ثم يبيعها للعميل بثمن معلوم ومؤجل يُسدد على أقساط، حتى لو كان الثمن الإجمالي أعلى من السعر الذي دفعه البنك عند الشراء.
وأكد لاشين أن هذه المعاملة جائزة شرعًا إذا استوفت شروط البيع، وتندرج تحت ما يُعرف باسم «البيع بالمرابحة للآمر بالشراء»، حيث يمتلك البنك السيارة أولًا ثم يعيد بيعها إلى العميل وفقًا لاتفاق محدد على الثمن وطريقة السداد.
متى يصبح شراء السيارة عن طريق البنك محرمًا؟
وفي المقابل، أوضح لاشين أن الصورة الثانية تتمثل في أن يدفع البنك ثمن السيارة إلى المعرض نيابة عن العميل، ثم يسترد المبلغ من المشتري على أقساط، مع اشتراط زيادة على أصل المبلغ المدفوع.
واعتبر أن هذه الصورة محرمة شرعًا وفقًا لفتواه، لأنها في حقيقتها قرض بفائدة، يحصل البنك بموجبه على زيادة مشروطة على أصل القرض، وهو ما يندرج تحت الربا.
الفرق بين المرابحة والقرض بفائدة
وأشار لاشين إلى أن الفارق الأساسي بين الصورتين يتمثل في حقيقة دور البنك وملكيته للسيارة؛ ففي المرابحة يشتري البنك السيارة ويمتلكها قبل بيعها للعميل بثمن مؤجل، بينما في الصورة الأخرى يمول البنك شراء السيارة ثم يسترد المبلغ بزيادة مشروطة على أصل القرض.
واختتم فتواه بالتأكيد على ضرورة النظر في تفاصيل كل معاملة قبل الحكم عليها، والتحقق من طريقة تملك البنك للسيارة وطبيعة العقد المبرم، للتمييز بين البيع بالتقسيط المستوفي للشروط الشرعية والقرض الذي تُشترط فيه زيادة على أصل المبلغ.