 الورقي
الرقابة المالية تبحث مع تونس تبادل الخبرات في التمويل متناهي الصغر

بحثت الهيئة العامة للرقابة المالية مع سلطة رقابة التمويل الصغير في تونس سبل تعزيز التعاون المشترك وتبادل الخبرات التنظيمية والرقابية في أنشطة التمويل غير المصرفي، خاصة تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، في ضوء تطور التجربة المصرية والتونسية في تنظيم هذا النشاط ودوره في دعم الشمول المالي والتنمية الاقتصادية.

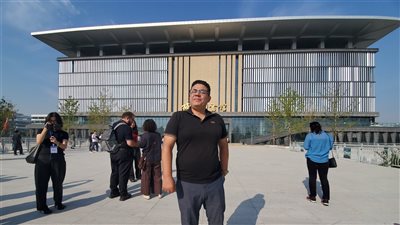
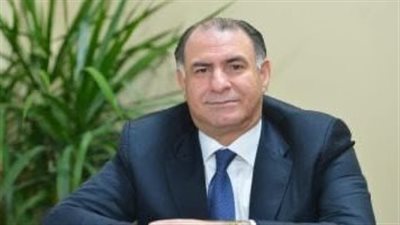
واستقبل الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، محمود المنتصر منصور، المدير العام التنفيذي والمؤسس لسلطة رقابة التمويل الصغير بالجمهورية التونسية، بحضور الدكتورة رحاب طه، مساعد رئيس الهيئة، حيث تناول اللقاء الأطر التشريعية والتنظيمية الحاكمة للنشاط في البلدين، إلى جانب سبل تطوير الأسواق المالية غير المصرفية ورفع كفاءتها واستدامتها.
101 مليار جنيه أرصدة التمويل في مصر
وأكد إسلام عزام، خلال اللقاء، أهمية تبادل الخبرات مع الدول العربية والأفريقية، مشيرًا إلى حرص الهيئة على عرض التجربة المصرية في تنظيم الأنشطة المالية غير المصرفية وإدارتها وحوكمتها، والاستفادة في الوقت نفسه من التجارب التنظيمية للدول الأخرى.
وأوضح أن تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر يمثل أحد الأنشطة المهمة الخاضعة لرقابة الهيئة، نظرًا لارتباطه المباشر بتعزيز الشمول المالي، باعتباره أحد الأهداف الرئيسية لرؤية مصر 2030، فضلًا عن دوره في دعم الفئات الأكثر احتياجًا وتعزيز التنمية الاقتصادية والاجتماعية المستدامة.
وكشف رئيس الهيئة أن أرصدة التمويل الموجهة إلى المشروعات المتوسطة والصغيرة ومتناهية الصغر تجاوزت مجتمعة 101 مليار جنيه خلال الربع الثاني من عام 2026، يستفيد منها نحو 3.5 مليون مواطن، من خلال حوالي 4400 منفذ تابع للشركات والجمعيات والمؤسسات المرخص لها بمزاولة النشاط على مستوى الجمهورية.
ضوابط جديدة لحماية العملاء والحد من التعثر
وأشار عزام إلى أن الهيئة تولي اهتمامًا متزايدًا بتحسين تجربة المستفيدين من التمويل، خاصة أصحاب المشروعات متناهية الصغر، من خلال تعزيز معايير تقييم قدرة العملاء على السداد، بما يسهم في الحد من التعثر، وضمان وضوح المعلومات المقدمة لهم وحماية بياناتهم.
وأضاف أن جهود التطوير تشمل تشجيع الجهات العاملة في النشاط على ابتكار منتجات تمويلية تلبي احتياجات العملاء، مع ضمان توافر آليات فعالة لتلقي الشكاوى والتظلمات، ومتابعة الأثر الفعلي للتمويل على حياة المستفيدين وأنشطتهم الاقتصادية.
ولفت إلى صدور قرارات تنظيمية مؤخرًا تستهدف ضبط عمليات تحصيل المستحقات ومنع التجاوزات، وتشديد إجراءات التحقق من هوية العملاء، وتعزيز قدرة الهيئة على رصد المخاطر مبكرًا والحد من احتمالات التعثر، إلى جانب تحسين الملاءة المالية للشركات والجهات العاملة في القطاع.
كما تستهدف الهيئة تشجيع استخدام التكنولوجيا المالية في تطوير المنتجات التمويلية، وتوسيع نطاق وصول الخدمات إلى مستفيدين جدد، لا سيما في المناطق الفقيرة والنائية، بالتوازي مع تكثيف جهود التوعية بالتعاون مع الجهات الحكومية المختلفة.
47.1 مليار جنيه تمويلات في تونس خلال 2025
من جانبه، استعرض محمود المنتصر منصور تطور نشاط التمويل الصغير في تونس، موضحًا أن تنظيم القطاع بدأ عام 1999 على مستوى الجمعيات، قبل إعادة هيكلته عام 2011 وإخضاع مؤسسات التمويل الصغير التجارية للرقابة.
وأشار إلى دور السلطة التونسية، منذ عام 2012، في تنظيم التسعير ومراقبة تكلفة التمويل، لافتًا إلى اتخاذ إجراءات خلال العام الماضي لمراجعة أسعار بعض المنتجات التمويلية المقدمة من الشركات المرخصة والجمعيات العاملة في مجال القروض الصغيرة.
وأوضح أن عدد المستفيدين من التمويل الصغير في تونس تجاوز 856 ألف عميل، فيما بلغت قيمة التمويلات الممنوحة خلال عام 2025 نحو 2.7 مليار دينار تونسي، بما يعادل 47.1 مليار جنيه، من خلال أكثر من 524 ألف عملية تمويل، وهو ما يعكس اتساع نطاق النشاط في السوق التونسية.
ووفقًا للبيانات التي استعرضها المسؤول التونسي، يضم القطاع 7 شركات مرخصة لمزاولة النشاط، إلى جانب 289 جمعية مرخصة لتقديم القروض الصغيرة.
التكنولوجيا المالية والذكاء الاصطناعي على مائدة المباحثات
وتطرقت المباحثات إلى سبل تطوير المنتجات المالية وتنويع أدوات التمويل، فضلًا عن تبادل الخبرات في التحول الرقمي وتطبيقات التكنولوجيا المالية، وتوظيف الذكاء الاصطناعي في تطوير الأدوات الرقابية.
كما ناقش الجانبان الآليات الحديثة لإدارة المخاطر وتعزيز الامتثال وحماية المتعاملين، بما يدعم كفاءة الأنشطة المالية غير المصرفية، ويساعد على توسيع نطاق الاستفادة من التمويل مع الحفاظ على الاستقرار المالي وضمان حقوق العملاء.